

Araç Mahrumiyet Bedeli ve Kazanç Kaybı Hakkında Merak Edilenler
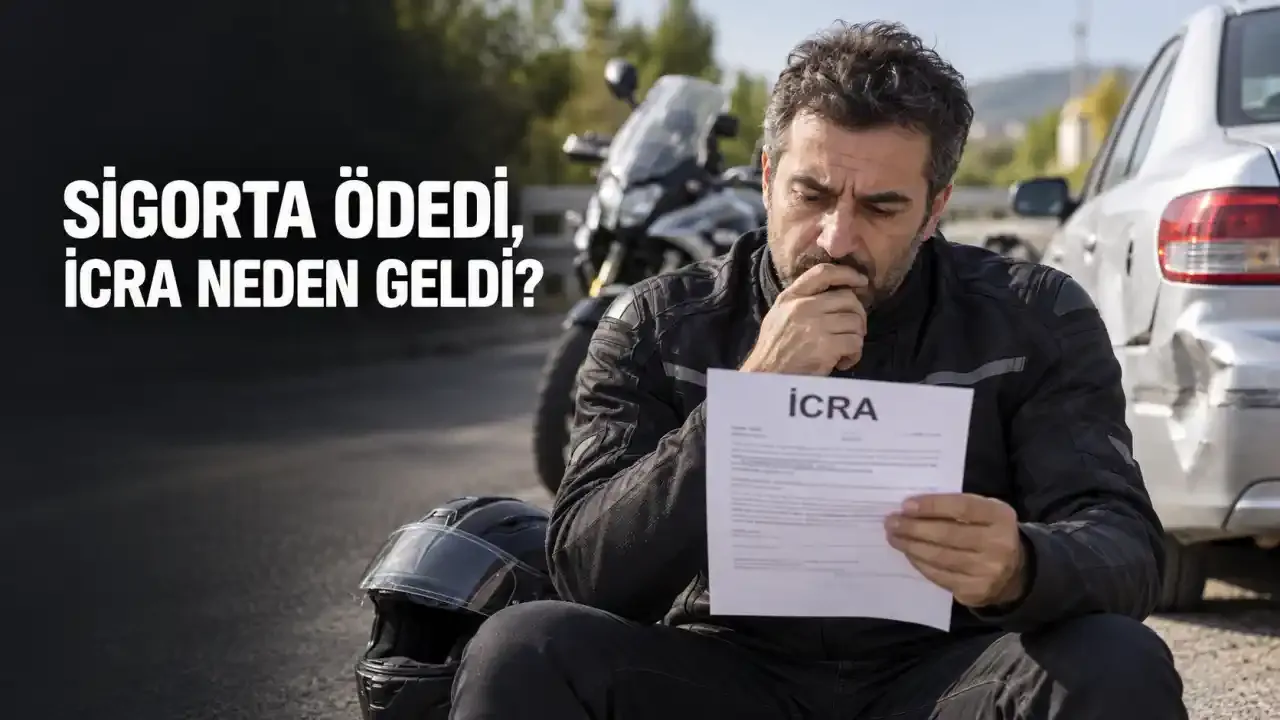
Trafik kazasının ardından sigortanın karşı tarafın onarım masrafını ödemesi, kazaya ilişkin bütün tazminat taleplerinin sona erdiği anlamına gelmiyor. Araçtan mahrum kalma, ticari kazanç kaybı veya sigortanın karşılamadığı zararlar nedeniyle sürücü ve araç işleteni ayrıca taleple karşılaşabiliyor. Ancak talep edilen her tutar da kendiliğinden haklı bir borç haline gelmiyor.
Sosyal medyada paylaşılan bir trafik kazası açıklaması, sürücülerin sık karşılaştığı bir soruyu gündeme taşıdı: “Sigorta hasarı ve değer kaybını ödediği halde neden bana icra takibi başlatıldı?”
Paylaşımın altındaki yorumlarda araçsız geçirilen haftalar, ticari araçların günlük hasılatı, kiralık araç faturaları ve ikame araç hizmeti tartışılıyor. Bazı kullanıcılar bu talepleri tamamen haksız bulurken, bazıları kazaya karışan sürücünün bütün bedelleri ödemek zorunda olduğunu düşünüyor.
Gerçekte ise onarım bedeli, değer kaybı, araç mahrumiyeti ve kazanç kaybı farklı zarar kalemleri. Birinin ödenmiş olması diğerlerini otomatik olarak ortadan kaldırmıyor; her talebin dayanağı ve hesabı ayrıca inceleniyor.
1. Sigorta hasarı ödediği halde neden ayrıca para istenebilir?
Zorunlu trafik sigortası, karşı tarafa verilen zararları teminat kapsamı ve limitleri içinde karşılar. Buna karşılık gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar trafik sigortasının genel şartlarında teminat dışında düzenlenmiştir.
Bu nedenle karşı tarafın aracının tamir edilmesi, aracını kullanamadığı dönem için ileri sürebileceği talebin de ödendiğini göstermez. Sigorta limitini aşan veya eksik karşılanan doğrudan zararlar da ayrı bir uyuşmazlık oluşturabilir.
Burada ilk bakılması gereken, istenen paranın hangi zarar kalemine ait olduğudur. Onarım bedeli mi, değer kaybı mı, araç mahrumiyeti mi, ticari kazanç kaybı mı? Bunlar birbirinin yerine kullanılmamalıdır.
2. Araç mahrumiyet bedeli nedir?
Araç mahrumiyet bedeli, kazada zarar gören kişinin aracını kullanamadığı makul dönem için gündeme gelen tazminattır.
Örneğin günlük ulaşımını otomobili veya motosikletiyle sağlayan kişi, kaza nedeniyle aracından yararlanamıyorsa bu kullanım kaybı değerlendirilir. Hesapta aracın özellikleri, hasarın niteliği, makul onarım süresi ve uygun bir alternatifin bedeli dikkate alınabilir.
Bu tazminat, aracın serviste kaldığı her gün için sınırsız ödeme yapılacağı anlamına gelmez. Sürenin ve tutarın kazayla bağlantılı, makul ve somut verilere dayalı olması gerekir.
3. Araç mahrumiyeti ile değer kaybı aynı şey mi?
Hayır. Değer kaybı, onarılan aracın kaza geçmişi nedeniyle ikinci el piyasa değerinde oluşan azalmadır.
Araç mahrumiyeti ise aracın kullanılamadığı dönemle ilgilidir.
Bir araç düzgün onarılmış olsa bile ikinci el değerinde azalma oluşabilir. Aynı araç onarım sırasında kullanılamadığı için ayrıca mahrumiyet zararı da doğabilir. Dolayısıyla iki talep birlikte gündeme gelebilir; ancak her biri kendi koşullarıyla değerlendirilir.
4. Tazminat için mutlaka araç kiralamak ve fatura göstermek gerekiyor mu?
Araç kiralanmamış veya kira faturası sunulmamış olması, araç mahrumiyet talebini tek başına ortadan kaldırmaz.
Yargıtay’ın 29 Eylül 2022 tarihli, 2021/26777 esas ve 2022/11236 karar sayılı kararında, kiralama veya ödeme belgesi bulunmasa da hâkimin zararı belirleyebileceği açıklanmıştır. Hasarın niteliğine uygun makul tamir süresi ve bu dönemdeki ikame araç bedeli için bilirkişi incelemesi yapılması gerektiği belirtilmiştir.
Bununla birlikte fatura ve sözleşme, gerçekten yapılan harcamanın ispatında önemlidir. Belgesiz talebin değerlendirilebilmesi, istenen her rakamın kabul edileceği anlamına gelmez.
5. “İki ay araçsız kaldım” diyen kişi iki aylık bedelin tamamını alabilir mi?
Otomatik olarak alamaz. Serviste geçirilen toplam süre ile tazminata esas alınacak makul onarım süresi aynı olmayabilir.
Aracın hasarı, yapılacak işlemler ve onarım için gerekli süre teknik olarak incelenir. Gereksiz beklemeler veya kazayla bağlantısı açıklanamayan gecikmeler ayrıca değerlendirilir.
Bu nedenle servis giriş ve çıkış belgeleri önemlidir; fakat tek başına bütün bekleme döneminin karşı tarafa yüklenmesini sağlamaz.
6. Onarım süresi her kazada en fazla 2–3 gün mü kabul edilir?
Hayır. Bütün kazalar için geçerli bir “en fazla 2–3 gün” kuralı bulunmaz.
Küçük bir kaporta hasarı ile şasi, süspansiyon veya çok sayıda parçanın zarar gördüğü bir kazanın onarım süresi aynı değildir. Nitekim Yargıtay’ın başka bir kararında bilirkişi tarafından belirlenen 11 günlük tamir süresi üzerinden araç mahrumiyeti değerlendirilmiştir.
Parça bekleme ve servis yoğunluğu gibi gerekçeler de yalnızca söylenmeleriyle bütün süreyi haklı hale getirmez. Gecikmenin nedeni, zorunluluğu ve makullüğü dosyaya göre incelenmelidir.
7. Sigorta veya kasko ikame araç verdiyse yine mahrumiyet bedeli istenebilir mi?
Aynı dönem ve aynı ihtiyaç için sağlanan ikame araç, kullanım kaybı hesabında dikkate alınmalıdır. Aynı zararın iki kez karşılanması istenemez.
Ancak ikame aracın kaç gün verildiği, ihtiyacı karşılayıp karşılamadığı ve tazminata esas makul dönemin tamamını kapsayıp kapsamadığı önemlidir.
Örneğin ikame araç hizmeti sona erdiğinde onarımın makul süresi henüz dolmamışsa, karşılanmayan dönem ayrıca tartışılabilir. Bunun için teslim belgeleri ve hizmet tarihleri incelenmelidir.
8. Kazanç kaybı nedir, araç mahrumiyetinden nasıl ayrılır?
Kazanç kaybı, gelir elde etmek için kullanılan aracın çalışamaması nedeniyle oluşan ekonomik kayıptır.
Taksi, dolmuş, servis aracı, yük taşıyan kamyon veya teslimatta kullanılan motosiklet bu açıdan değerlendirmeye konu olabilir.
Araç mahrumiyetinde kullanım imkânının kaybı; kazanç kaybında ise çalışamama nedeniyle elde edilemeyen gelir ele alınır. Aynı ekonomik kaybı karşılayan taleplerin üst üste eklenmesiyle mükerrer tazminat oluşturulmamalıdır.
9. Taksi, otobüs veya kamyonun günlük hasılatı aynen mi ödenir?
Günlük hasılat, doğrudan net kazanç değildir.
Araç çalışsaydı yapılacak yakıt ve diğer değişken giderler de hesapta değerlendirilmelidir. Talepte bulunanın ticari faaliyeti, gelir kayıtları, çalışılamayan makul dönem ve alternatif araçla faaliyetin sürdürülüp sürdürülmediği araştırılabilir.
“Bu araç günde şu kadar kazanıyor” şeklindeki tek taraflı açıklama, talebin bütün tutarıyla kabul edilmesini sağlamaz. Faturalar, ticari kayıtlar, sözleşmeler ve faaliyet belgeleri hesabı destekleyen verilerdir.
10. İETT otobüsüne veya başka bir toplu taşıma aracına çarpınca ayrıca ödeme çıkar mı?
Koşulları oluşursa ticari faaliyet veya kullanım kaybıyla ilgili tazminat talebi gündeme gelebilir. Ancak kurumun istediği günlük bedel de gerekçesi ve hesabıyla incelenmelidir.
Kazadan sonra polis tarafından “başka ceza yok” denilmesi, bütün özel hukuk taleplerinin ortadan kalktığı anlamına gelmez. Trafik cezası ile tazminat farklı hukuki konulardır.
Bir ay boyunca talep gelmemiş olması da daha sonra hiçbir talep gelmeyeceğini göstermez. Olası icra veya dava dosyaları e-Devlet üzerinden erişilen UYAP Vatandaş Portal’da kontrol edilebilir; bununla birlikte tebligatlar ayrıca takip edilmelidir.
11. Para sürücüden mi, araç sahibinden mi istenir?
Kusurlu sürücünün ve aracın işleteninin sorumluluğu birlikte gündeme gelebilir. İşletenin bağlı olduğu teşebbüsün sorumluluğu da olayın koşullarına göre değerlendirilir.
Buradaki önemli ayrıntı, ruhsatta yazan malik ile hukuken işleten sayılan kişinin her durumda aynı olmak zorunda olmamasıdır. Uzun süreli kiralama gibi ilişkiler bu değerlendirmeyi etkileyebilir.
Müteselsil sorumluluğun bulunduğu durumda zarar gören, sorumlulardan birine veya birden fazlasına başvurabilir. Aynı zarar birden fazla kez tahsil edilemez.
12. Şirket aracını kullanan çalışan bütün bedeli tek başına mı öder?
Şirket aracının kazaya karışması, sorumluluğun otomatik olarak yalnızca çalışana ait olduğu anlamına gelmez.
Sürücünün kusuru, işletenin kimliği, şirketin araçla ilişkisi ve sigorta kapsamı birlikte incelenir. Zarar görenin sürücüye ve şirkete yöneltebileceği talepler ile şirketin daha sonra çalışanına yöneltebileceği talep farklı hukuki ilişkilerdir.
Aracın başka bir şirkete ait olması halinde de kullanım ve kiralama belgeleri önem kazanır.
13. Park yasağı olan yerde duran araca çarptım: Karşı taraf da kusurlu olur mu?
Park yasağı ihlali, karşı tarafın mutlaka belirli bir oranda kusurlu sayılmasını sağlamaz. Park etme biçiminin kazanın meydana gelmesine etkisi araştırılır.
Aracın yolu daraltması, görüşü engellemesi, tehlikeli konumda bulunması veya gerekli işaretlemelerin olmaması değerlendirmede önem taşıyabilir.
Diğer sürücünün hızını ve dikkatini yol koşullarına göre ayarlayıp ayarlamadığı da incelenir. Fotoğraf, kamera kaydı, yolun durumu ve kaza krokisi bu nedenle önemlidir.
14. Tutanakta yüzde 100 kusurlu görünmek kesin sonuç mu?
Kaza tutanağı ve sigorta değerlendirmesi önemli delillerdir; ancak tazminat uyuşmazlığında kusur ayrıca incelenebilir.
Tutanağa aykırı görüntüler, tanık anlatımları veya teknik bulgular varsa bunlar değerlendirmeye sunulabilir. Buna karşılık yalnızca kusur oranını kabul etmediğini söylemek, oranı kendiliğinden değiştirmez.
Yüzde 100 kusurlu olmak da karşı tarafın ileri sürdüğü her gün ve her tutarın otomatik olarak kabul edileceği anlamına gelmez.
15. Ehliyetin süresi dolmuşsa ne olur?
Ehliyetin geçerliliği, araç sınıfına uygunluğu ve kazanın meydana gelme biçimi ayrı ayrı değerlendirilmelidir.
Geçersiz veya uygun olmayan ehliyet, idari yaptırımın yanında sigortanın yaptığı ödeme sonrasında rücu tartışmasına da yol açabilir. Ancak ehliyet durumu tek başına karşı tarafın istediği bütün tazminatın doğru olduğunu göstermez.
Özellikle yüksek bedelli dosyalarda ehliyet, poliçe ve araç kullanım belgeleri birlikte incelenmelidir.
16. Sigorta hasar ve değer kaybını ödedi: Aynı paralar yeniden istenebilir mi?
Tam olarak karşılanmış aynı zarar ikinci kez tahsil edilemez.
Buna karşılık sigorta eksik ödeme yaptıysa, teminat limiti dolduysa veya talep farklı bir zarar kalemine aitse bakiye talep gündeme gelebilir. Limit aşımı yalnızca birden fazla aracın karıştığı kazalarda yaşanmaz.
Bu nedenle ödeme dekontları ile icra dosyasındaki alacak açıklaması karşılaştırılmalıdır. Ayrıca imzalanmış bir sulh veya ibra belgesi varsa kapsamı değerlendirilmelidir.
17. İcra takibi başlatılması borcun kesinleştiğini mi gösterir?
Hayır. Genel haciz yoluyla ilamsız takip, alacaklının önceden mahkeme kararı almasına gerek olmadan başlatılabilir.
Bu, icra dairesinin talebin bütün ayrıntılarını inceleyip alacaklıyı haklı bulduğu anlamına gelmez. Ancak ödeme emrine süresinde itiraz edilmemesi, takibin kesinleşmesine ve haciz aşamasına geçilmesine yol açabilir.
Dolayısıyla “Mahkeme kararı yok, dikkate almama gerek yok” düşüncesi ciddi sonuçlar doğurabilir.
18. Ödeme emri geldiğinde ne yapılmalı?
Önce belgenin türü, dosya numarası, alacağın dayanağı ve tebliğ tarihi kontrol edilmelidir.
Genel haciz yoluyla ilamsız takipte ödeme emrine itiraz süresi kural olarak tebliğden itibaren yedi gündür. Farklı takip türlerinde süre ve başvuru yolu değişebilir.
Borca, tutara veya diğer unsurlara ilişkin itirazın usulüne uygun biçimde ilgili icra dairesine iletilmesi gerekir. Alacaklıyla telefon görüşmesi yapmak ya da sosyal medyada itiraz ettiğini yazmak bunun yerine geçmez.
Süresinde yapılan itiraz takibi durdurur; fakat alacağı kendiliğinden ortadan kaldırmaz. Alacaklı, uygun hukuki yolla uyuşmazlığın çözülmesini isteyebilir.
19. Bu taleplerin hepsi dolandırıcılık mı?
Hayır. Araç mahrumiyeti ve ticari kazanç kaybı, koşulları oluştuğunda hukuken talep edilebilen zarar kalemleridir.
Bunun yanında mükerrer ödeme istenmesi, onarım süresinin şişirilmesi veya dayanaksız hesap sunulması da mümkündür. Bir talebin yüksek bulunması tek başına dolandırıcılık tespiti için yeterli değildir.
İncelenmesi gerekenler; kazayla bağlantı, kusur, makul süre, gerçek zarar ve daha önce yapılan ödemelerdir.
20. İşsiz olmak veya gelir kaybına uğramak tazminatı kaldırır mı?
İşsiz kalmak, mevcut bir tazminat sorumluluğunu otomatik olarak ortadan kaldırmaz.
İşten çıkarılma ve işsizlik ödeneğiyle ilgili uyuşmazlık ayrı; trafik kazasından doğan tazminat ayrı değerlendirilir. Ekonomik güçlük, karşı tarafla ödeme planı görüşülmesinde önem taşıyabilir; fakat icra belgesindeki süreleri değiştirmez.
Ödeme planı veya uzlaşma yapılacaksa hangi zararları ve dosyayı kapsadığı açıkça yazılmalıdır.
21. Motosiklet sahipleri de araç mahrumiyeti talep edebilir mi?
Motosikletin kaza nedeniyle kullanılamaması da koşullarına göre kullanım kaybı oluşturabilir. Motosikletin işe gidiş için mi, kişisel ulaşım için mi, yoksa gelir elde etmek amacıyla mı kullanıldığı değerlendirmeyi etkiler.
Kurye motosikletlerinde araç onarımı ile çalışılamayan dönemin ekonomik etkisi ayrı ayrı ele alınmalıdır. Yaralanma nedeniyle çalışamama ise aracın kullanılamamasından farklı bir zarar kalemidir.
Motosiklet için yapılacak hesabın da kullanım biçimine ve uygun alternatiflere dayanması gerekir.
22. Hangi belgeler saklanmalı?
Kazanın ardından şu belgeler olası taleplerin değerlendirilmesini kolaylaştırır:
- Kaza tutanağı, fotoğraflar ve kamera kayıtları.
- Eksper raporu, servis iş emri ve onarım faturaları.
- Servise giriş ve teslim tarihlerini gösteren belgeler.
- Parça siparişi ve gecikme nedenlerine ilişkin yazışmalar.
- Sigorta ödeme dekontları ve hasar dosyası bilgileri.
- İkame araç teslim ve iade belgeleri.
- Kiralama sözleşmeleri ve ulaşım harcamaları.
- Ticari kullanım varsa gelir ve faaliyet kayıtları.
- Sulh, ibra, ödeme emri ve tebligat belgeleri.
Kazadan sonra hasarın ödenmesi ile bütün hukuki taleplerin kapanması aynı şey değildir. Araçsız kalan kişinin hakkını belgeleyebilmesi, kendisinden ödeme istenen kişinin de talebin dayanağını ve hesabını incelemesi gerekir. İcra takibinde ise bu inceleme, tebligattaki başvuru süreleri kaçırılmadan yapılmalıdır.
Kaynaklar — haber metni dışında
- Türkiye Sigorta Birliği, Trafik Sigortası Genel Şartları: teminat kapsamı, limitler ve dolaylı zarar istisnaları. tsb.org.tr
- Yargıtay 4. Hukuk Dairesi, 29.09.2022, E. 2021/26777, K. 2022/11236: kiralama belgesi bulunmadan mahrumiyet zararının belirlenebilmesi. LEXPERA
- Adalet Bakanlığı UYAP içtihat kaydı: makul tamir süresi, gider indirimleri ve pert araçta yeni araç edinme süresi. mevzuat.adalet.gov.tr
- Karayolları Trafik Kanunu ve UYAP içtihat kaydı: işleten ve teşebbüsün sorumluluğu. tam metin · mevzuat.wiki
- Türk Borçlar Kanunu, özellikle 50–52. maddeler: zararın ispatı, tazminatın belirlenmesi ve indirim. csgb.gov.tr
- Adalet Bakanlığı, İcra ve İflas Kanunu eğitim metni: genel haciz yoluyla takipte ödeme emri ve itiraz. edb.adalet.gov.tr
0 Yorum
Yorum Yaz
Facebook'tan gelen ziyaretçiler üyelik açmadan yorum yapabilir.