

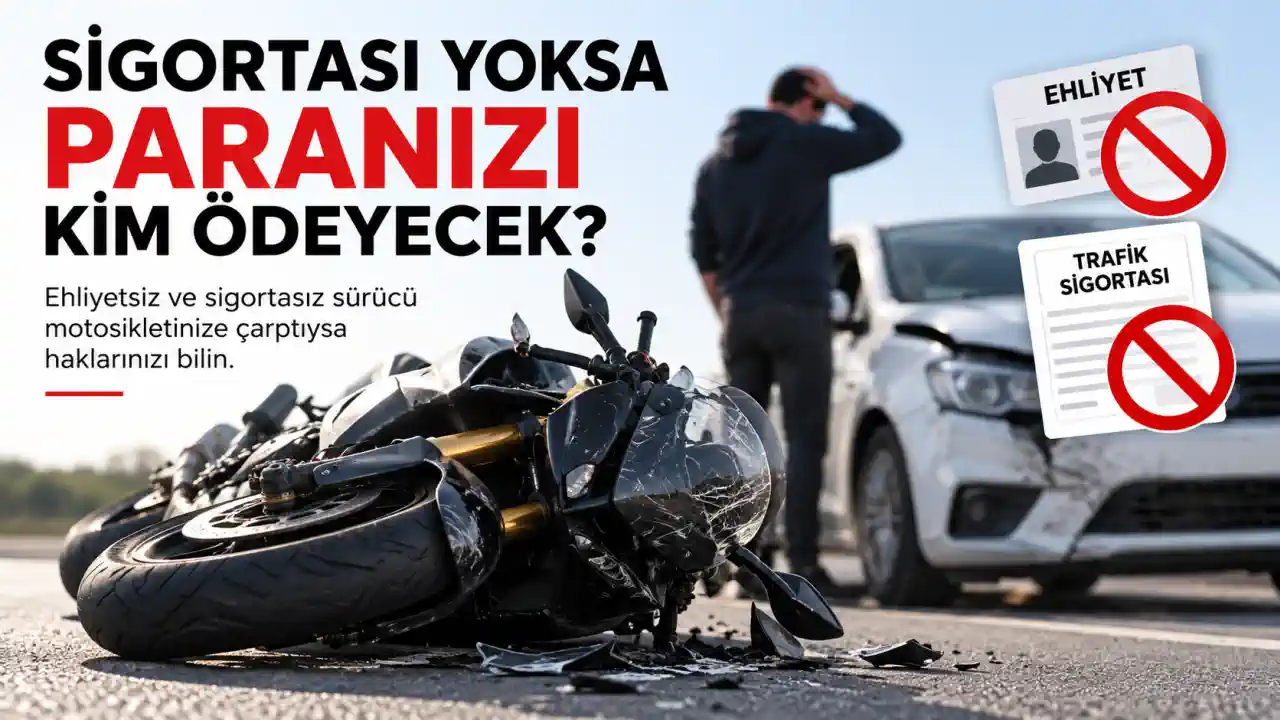
Trafiktesiniz. Kurallara uygun şekilde motosikletinizle ilerliyorsunuz.
Bir araç geliyor ve motosikletinize çarpıyor.
Motosiklet yerde. Grenaj kırılmış, depo ezilmiş, jant zarar görmüş; belki motosiklet kullanılamaz hale gelmiş.
Sonra daha kötü haberi öğreniyorsunuz:
Sürücünün ehliyeti yok.
Bir de:
Aracın zorunlu trafik sigortası yok.
İlk soru doğal olarak şu oluyor:
“Benim suçum yok. Peki benim motosikletimin parasını şimdi kim ödeyecek?”
Cevap şu:
Karşı tarafın ehliyetsiz ve sigortasız olması, sizin zararınızı isteme hakkınızı ortadan kaldırmaz.
Ama parayı tahsil edeceğiniz yol, sigortalı bir aracın yaptığı kazadan farklı olabilir.
Önce En Büyük Yanlış Bilgiyi Düzeltelim
İnternette bu konuda sıkça şu bilgi veriliyor:
“Karşı taraf sigortasızsa Güvence Hesabı'na başvurursunuz, motosikletinizin parasını oradan alırsınız.”
Bu ifade normal bir sigortasız araç kazasındaki maddi araç hasarı açısından doğru değil.
Güvence Hesabı'nın kendi açıklamasına göre zorunlu trafik sigortasını yaptırmamış bir aracın neden olduğu kazada Hesap esas olarak bedensel zararlar için devreye giriyor.
Yani siz yaralandıysanız durum farklı.
Ama yalnızca motosikletiniz kırıldıysa:
“Güvence Hesabı motosikletimin tamir parasını öder” diye düşünmeyin.
Normal şartlarda motosikletteki maddi zarar için talebiniz kusurlu taraftan istenir.
Bu ayrım çok önemli.
1. Ehliyetsiz Olması Sizin Tazminat Hakkınızı Yok Etmez
Öncelikle iki farklı konuyu birbirinden ayıralım.
Sürücünün:
ehliyetsiz olması
ile
kazada:
kusurlu olması
aynı şey değildir.
Bir kişinin ehliyetsiz araç kullanması başlı başına hukuki/idari sonuç doğurur.
Ancak kazadaki kusur ayrıca belirlenir.
Örneğin ehliyetsiz bir sürücü kırmızı ışıkta geçerek size çarptıysa ve kazada kusurlu bulunduysa, ehliyetsiz olması sizin zararınızı talep etmenize engel değildir.
Tam tersine:
“Ehliyetim yok, sigortam da yok; ödeyemem” diyerek sorumluluktan kurtulamaz.
2. Aracın Sigortası Varsa Durum Aslında Daha Kolay
Burada önemli bir ayrıntı var.
Sürücü ehliyetsiz olabilir ama araç sigortalı olabilir.
Bu durumda hemen:
“Ehliyetsiz kullandığı için trafik sigortası ödeme yapmaz”
diye düşünmeyin.
Zarar gören üçüncü kişinin hakları açısından zorunlu trafik sigortası önemini korur.
Sigorta şirketinin ehliyetsiz kullanım nedeniyle daha sonra kendi sigortalısına veya sorumlu kişilere rücu edip edemeyeceği ayrı bir meseledir.
Bu nedenle kazadan sonra ilk yapılacak işlerden biri:
Aracın gerçekten geçerli trafik sigortası bulunup bulunmadığını kontrol etmektir.
3. Hem Ehliyetsiz Hem Sigortasızsa Ne Olacak?
Asıl zor senaryo bu.
Size çarpan sürücü ehliyetsiz.
Araçta geçerli zorunlu trafik sigortası da yok.
Üstelik kazada karşı taraf kusurlu.
Bu durumda ortada hasarı sizin adınıza karşılayacak normal bir trafik sigortası şirketi bulunmayabilir.
Ama borç ortadan kalkmaz.
Motosikletinizde meydana gelen zarardan sorumlu kişilere karşı doğrudan talepte bulunabilirsiniz.
Burada yalnızca direksiyondaki kişiye bakmak da yeterli olmayabilir.
Aracın işleteni/araç sahibi yönünden sorumluluk ayrıca değerlendirilir.
Örneğin bir kişi otomobilini ehliyeti olmayan birisine verdiyse ve o kişi gelip motosikletinize çarptıysa:
“Ben kullanmıyordum, beni ilgilendirmez”
demesi otomatik olarak bütün sorumluluğu ortadan kaldırmaz.
Somut olayda sürücü, işleten, araç sahibi ve diğer sorumlu kişilerin hukuki durumu ayrıca değerlendirilir.
4. Güvence Hesabı Motosikletimi Öder mi?
Normal sigortasız araç senaryosunda motosikletinizdeki maddi hasarı Güvence Hesabı'nın ödeyeceğini varsaymayın.
Güvence Hesabı'nın resmi açıklamalarında, sigortasını yaptırmamış araçların neden olduğu kazalarda Hesabın kapsamı esas olarak:
bedensel zararlar
üzerinden düzenleniyor.
Güvence Hesabı'nın Sıkça Sorulan Sorular bölümünde de bedensel zararlar dışında kalan maddi zararların, belirli istisnai sigorta şirketi durumları dışında, karşılanmadığı açıkça belirtiliyor.
Yani:
Motosikletiniz kırıldı → normal sigortasız araç olayında Güvence Hesabı'ndan otomatik ödeme beklemeyin.
Siz yaralandınız → Güvence Hesabı gündeme gelebilir.
Bu ikisini birbirine karıştırmayın.
5. Yaralandıysanız İş Değişiyor
Kazanın sonucunda:
kalıcı sakatlık,
geçici iş göremezlik,
sürekli veya geçici bakıcı ihtiyacı,
ölüm halinde destekten yoksun kalma
gibi bedensel sonuçlar ortaya çıkmışsa Güvence Hesabı çok daha önemli hale geliyor.
Sigortasız aracın neden olduğu bedensel zararlar, şartları oluştuğunda ve ilgili teminat limitleri dahilinde Güvence Hesabı kapsamında değerlendirilebiliyor.
Bu nedenle ciddi yaralanmalı kazalarda konu yalnızca:
“Motosikletim kaç liraya tamir olur?”
meselesi değildir.
Bedensel tazminat hakları çok daha büyük olabilir.
6. Kaza Yerinde Sakın “Sonra Hallederiz” Deyip Ayrılmayın
Karşı taraf size şöyle diyebilir:
“Abi benim sigorta yok. Polisi karıştırmayalım. Yarın motorun parasını yollarım.”
İşte en büyük hatalardan biri burada yapılabilir.
Özellikle karşı taraf:
ehliyetsizse, sigortasızsa veya belgeler konusunda sorun varsa, olayın resmi şekilde kayıt altına alınması çok önemlidir.
Kaza yerinde mümkün olduğunca:
plakayı,
aracın genel görüntüsünü,
hasarları,
yol durumunu,
trafik levhalarını,
fren izlerini,
araçların kaza sonrasındaki konumlarını
fotoğraf ve videoyla kaydedin.
Varsa çevredeki kamera ve işyerlerini de tespit edin.
Çünkü birkaç gün sonra karşı taraf:
“Ben çarpmadım.”
veya:
“Motosikletli bana çarptı.”
diyebilir.
7. Ehliyetsiz Sürücü Varsa Polis/Jandarma Çağırmak Önemli
Bu tip olaylarda yalnızca tarafların kendi aralarında tutanak düzenlemesine güvenmek yerine kolluk kuvvetlerinin olayı kayıt altına alması özellikle önemlidir.
Çünkü ortada zaten normal trafik düzeninin dışında ciddi bir durum vardır:
Sürücü belgesiz araç kullanımı.
Kazanın yeri, tarafların durumu, belgeler ve olayın özelliklerine göre polis veya jandarma tarafından resmi kayıt oluşturulması sonraki tazminat sürecinde önemli delil haline gelebilir.
8. Motosikleti Hemen Tamir Ettirmeden Önce Hasarı Belgeleyin
Motosikletinizin ön tarafı dağıldı.
Servise götürdünüz.
Servis:
“80 bin TL tutar”
dedi.
Hemen yaptırmak isteyebilirsiniz.
Ama önce hasarın düzgün şekilde belgelenmesi gerekir.
Çünkü daha sonra:
“Bu parça bu kazada kırılmadı.”
“Tamir bedeli gereğinden yüksek.”
“Parçanın değişmesine gerek yoktu.”
gibi itirazlarla karşılaşabilirsiniz.
Bu nedenle:
servis hasar tespiti,
parça listesi,
işçilik,
fotoğraflar,
ekspertiz,
faturalar
mümkün olduğunca saklanmalı.
9. Yalnızca Tamir Parası Yok: Değer Kaybı da Olabilir
Özellikle yeni ve değerli bir motosiklette hasar yalnızca tamir faturası değildir.
Örnek verelim.
Kazadan önce motosikletinizin piyasa değeri:
500.000 TL.
Motosiklet tamir edildi.
Ama şasiyle ilgili işlem, değişen parçalar veya ciddi hasar kaydı nedeniyle artık ikinci elde:
450.000 TL'ye
satılabiliyor.
Ortada yalnızca tamir masrafı değil:
ekonomik değer kaybı
da olabilir.
Somut olayın şartlarına göre bu zarar da talep konusu yapılabilir.
2026'da yürürlüğe giren SEDDK ekspertiz düzeninde trafik sigortası kapsamındaki araç hasarı eksper raporlarında değer kaybı için de ayrı değerlendirme öngörülüyor.
Dolayısıyla “motor yapıldı, konu kapandı” diye düşünmeyin.
10. Motosiklet Kullanılamıyorsa Başka Zararlar da Doğabilir
Kazadan sonra motosikletiniz 40 gün serviste kaldı diyelim.
Siz motosikleti:
işe gitmek,
kurye işi yapmak,
ticari faaliyet,
günlük ulaşım
için kullanıyordunuz.
Kazanın niteliğine göre yalnızca fiziksel hasar değil, araçtan yoksun kalma/kullanım kaybı ve ispatlanabilen diğer ekonomik zararlar da gündeme gelebilir.
Özellikle motosikleti gelir elde etmek için kullanan kişiler açısından bu bölüm çok önemlidir.
Ancak bu zararların varlığı ve miktarı somut olayda ayrıca ispatlanmalıdır.
11. Karşı Taraf “Param Yok” Derse Ne Olacak?
Belki de okuyucunun asıl merak ettiği soru bu.
Karşı taraf kusurlu.
Sigortası yok.
Mahkeme veya takip sonucunda size örneğin:
150.000 TL
ödemesi gerektiği ortaya çıktı.
Adam:
“Param yok.”
diyor.
Bu söz borcu ortadan kaldırmaz.
Şartları varsa alacak için icra takibi gündeme gelebilir.
Borçlunun haczedilebilir:
banka hesapları,
maaşı/ücreti,
araçları,
taşınmazları,
diğer malvarlığı
üzerinden kanundaki sınırlar ve usuller çerçevesinde tahsil yoluna gidilebilir.
Fakat burada gerçek hayatın tatsız tarafı ortaya çıkıyor:
Haklı olmak ile parayı hemen tahsil edebilmek aynı şey değildir.
Borçlunun haczedilebilir malvarlığı veya geliri yoksa tahsilat uzayabilir.
İşte zorunlu trafik sigortasının neden bu kadar önemli olduğu tam olarak burada anlaşılır.
12. Aracın Sahibi Başkasıysa Onu da Kontrol Edin
Kazayı yapan kişinin kullandığı araç kendisinin olmayabilir.
Örneğin:
18 yaşındaki ehliyetsiz kişi babasının otomobilini aldı ve motosikletinize çarptı.
Burada yalnızca sürücünün cebinde para olup olmadığına bakarak:
“Zararımı alamam.”
sonucuna varmayın.
Karayolları Trafik Kanunu kapsamında işleten sorumluluğu nedeniyle aracın işleteni yönünden de sorumluluk gündeme gelebilir.
Kimin işleten olduğu, aracın hangi şartlarla verildiği ve somut olayın özellikleri hukuken ayrıca incelenir.
Bu nedenle özellikle yüksek tutarlı hasarlarda profesyonel hukuki destek alınması mantıklıdır.
13. Kaskonuz Varsa Çok Daha Farklı Bir Yol Açılabilir
Kendi motosikletinizde kasko varsa işiniz önemli ölçüde kolaylaşabilir.
Poliçenin teminatlarına ve olayın kapsamına göre kendi kasko şirketiniz hasarı karşılayabilir.
Ardından sigorta şirketi ödediği tutar için kusurlu sorumlulara yönelme hakkını kullanabilir.
Burada poliçenizin:
teminat kapsamı,
muafiyetleri,
özel şartları
kontrol edilmelidir.
Yani karşı tarafın trafik sigortasının olmaması, sizin kendi kaskonuzu otomatik olarak işe yaramaz hale getirmez.
14. Kaçan ve Plakası Bilinmeyen Araçta Durum Daha da Farklı
Bir araç motosikletinize vurdu ve kaçtı.
Plakayı alamadınız.
Bu durumda da:
“Güvence Hesabı motosikletimin parasını öder”
sonucuna hemen varmayın.
Kimliği tespit edilemeyen aracın neden olduğu bedensel zararlar Güvence Hesabı açısından gündeme gelebilir.
Fakat normal maddi motosiklet hasarı açısından kapsam aynı değildir.
Bu nedenle kaçan aracın tespit edilmesi çok değerlidir.
Çevrede:
MOBESE/KGYS, belediye kameraları, işyeri kameraları, apartman kameraları ve araç kameraları
varsa mümkün olduğunca hızlı hareket etmek gerekir.
Bazı kayıt sistemleri görüntüleri uzun süre saklamayabilir.
15. Kaza Sonrası Yapmanız Gerekenleri Sırayla Yazalım
1 — Önce güvenliği sağlayın
Yaralanma varsa sağlık ve acil yardım her şeyden önce gelir.
2 — Olayı resmi olarak kayıt altına alın
Özellikle sürücü ehliyetsiz veya belgeler sorunluysa kolluk kuvvetlerine haber verilmesi önemlidir.
3 — Her şeyi fotoğraflayın
Motosiklet, diğer araç, plaka, yol, kavşak, trafik ışıkları, hasar ve araç konumları.
4 — Tanıkları kaydedin
İsim ve telefon bilgilerini alın.
5 — Kamera olup olmadığını kontrol edin
Sonraya bırakmayın.
6 — Aracın trafik sigortasını kontrol edin
Sürücünün “sigorta yok” demesi tek başına yeterli bilgi değildir. Resmi sorgulama yapın.
7 — Motosiklet hasarını belgelendirin
Servis tespiti, eksper raporu, fotoğraflar, parça fiyatları ve faturaları saklayın.
8 — Yaralanma varsa bütün sağlık belgelerini saklayın
Hastane kayıtları, raporlar ve diğer tıbbi belgeler ileride çok önemli olabilir.
9 — Kaskonuz varsa hemen ihbar edin
Poliçenizin bildirim sürelerine dikkat edin.
10 — Büyük zarar varsa hukuki yardım alın
Özellikle ciddi yaralanma, yüksek değer kaybı, ağır hasar veya sigortasız araç varsa dosyanın profesyonel şekilde yürütülmesi önemli olabilir.
Kısa Kısa: En Çok Sorulan Sorular
Ehliyetsiz sürücü motosikletime çarptı. Paramı alabilir miyim?
Evet. Ehliyetsiz olması tazminat sorumluluğunu ortadan kaldırmaz. Ancak kazadaki kusur ayrıca belirlenir.
Ehliyetsiz ama aracın trafik sigortası var. Sigorta ödemez mi?
Sırf sürücünün ehliyetsiz olması nedeniyle zarar gören üçüncü kişinin trafik sigortasından doğan haklarının otomatik olarak yok olduğunu düşünmeyin. Sigorta şirketinin daha sonra sorumlulara rücu etmesi ayrı konudur.
Hem ehliyetsiz hem sigortasızsa?
Maddi zarar için sürücü ve somut olaya göre işleten/diğer sorumlulara yönelinir.
Güvence Hesabı motosikletimin hasarını öder mi?
Normal sigortasız araç kazasında bedensel zarar dışındaki motosiklet hasarı kural olarak Güvence Hesabı kapsamında değildir.
Yaralandıysam?
Sigortasız aracın neden olduğu bedensel zararlar için şartları oluştuğunda Güvence Hesabı devreye girebilir.
Karşı tarafın parası yoksa?
Sorumluluk ortadan kalkmaz. Yasal takip ve şartları varsa haciz yolları kullanılabilir; fakat fiili tahsilat borçlunun malvarlığına bağlı olarak zaman alabilir.
Değer kaybını isteyebilir miyim?
Şartları oluşmuşsa motosiklette meydana gelen değer kaybı ayrıca zarar kalemi olarak gündeme gelebilir.
Motosikletim kaskoluysa?
Poliçenizin kapsamına göre kendi kasko sigortanız hasarı karşılayabilir ve daha sonra sorumlulara rücu edebilir.
Sonuç: “Sigortası Yokmuş, Yandım” Demeyin
Ehliyetsiz ve sigortasız birinin gelip motosikletinize çarpması gerçekten en can sıkıcı kaza senaryolarından biri.
Ama:
“Adamın sigortası yok, zarar benim üzerimde kaldı”
sonucuna hemen varmayın.
Önce aracın gerçekten sigortasız olup olmadığını resmi olarak kontrol edin.
Sigorta varsa ilgili sigorta şirketine başvuru gündeme gelir.
Sigorta yoksa motosikletteki maddi zarar açısından kusurlu sürücü ve somut olaya göre araç işleteni/diğer sorumlulara yönelmek gerekir.
Yaralanma veya ölüm varsa Güvence Hesabı ayrıca devreye girebilir.
Ve en önemlisi:
Kaza yerinden delilleri toplamadan, hasarı belgeletmeden ve “yarın öderim abi” sözüne güvenerek ayrılmayın.
Çünkü böyle bir kazada motosikletinizin parasını alıp alamamanızı bazen kazanın kendisinden çok, kazadan sonraki ilk yarım saatte ne yaptığınız belirler.
Not: Bu yazı genel bilgilendirme amaçlıdır. Kusur, işleten sıfatı, sigorta kapsamı ve tazminat kalemleri her kazanın somut koşullarına göre değişebilir.
0 Yorum
Yorum Yaz
Facebook'tan gelen ziyaretçiler üyelik açmadan yorum yapabilir.